Domain günstig-krankenkasse.de kaufen?
Wir ziehen mit dem Projekt
günstig-krankenkasse.de um.
Sind Sie am Kauf der Domain
günstig-krankenkasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstig-krankenkasse.de kaufen?
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Welche Leistungen werden von der Krankenkasse übernommen und wie können Versicherte davon profitieren?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Versicherte können von diesen Leistungen profitieren, indem sie ihre Gesundheit erhalten, Krankheiten frühzeitig erkennen und behandeln lassen, ohne hohe Kosten tragen zu müssen. Zudem können sie durch Präventionsmaßnahmen und Gesundheitsprogramme ihre Lebensqualität verbessern. **

Ähnliche Suchbegriffe für Optisch
Top-Angebote
Produkte zum Begriff Optisch:
-
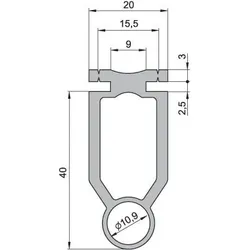
Sommer Sicherheitskontaktleiste optischSommer Sicherheitskontaktleiste optisch ohne Dichtlippe Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 2 Meter dieser Sicherheitskontaktleiste bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 2. Die Sicherheitskontaktleiste wird auf Ihr Maß angefertigt. Preis pro Meter. Bei dieser Sicherheitskontaktleiste handelt es sich um eine Sonderanfertigung, deshalb ist sie vom Umtausch ausgeschlossen.13,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DEHN 767711 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 767740 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen und Kategorie ""L"" für Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1809,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Welche Leistungen werden von der Krankenkasse übernommen und welche Kosten müssen Versicherte selbst tragen?
Die Krankenkasse übernimmt in der Regel die Kosten für ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Therapien. Versicherte müssen jedoch oft Zuzahlungen leisten, beispielsweise für Medikamente oder bestimmte Behandlungen. Zusätzliche Leistungen wie alternative Heilmethoden oder Zahnbehandlungen können von der Krankenkasse nicht oder nur teilweise übernommen werden. **
-
Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **


Welche Leistungen können Versicherte in Anspruch nehmen und wie können sie von ihrer Versicherung profitieren?
Versicherte können je nach Vertrag medizinische Behandlungen, Arzneimittel, Vorsorgeuntersuchungen und Therapien in Anspruch nehmen. Sie können von ihrer Versicherung profitieren, indem sie im Krankheitsfall finanziell abgesichert sind, schneller Zugang zu medizinischer Versorgung haben und von zusätzlichen Leistungen wie Zahnbehandlungen oder Naturheilverfahren profitieren können. Zudem können Versicherte durch Bonusprogramme oder Präventionsangebote ihre Gesundheit aktiv fördern und dadurch langfristig Kosten sparen. **
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
Top-Angebote
Produkte zum Begriff Optisch:
-
Sommer Sicherheitskontaktleiste optischSommer Sicherheitskontaktleiste optisch ohne Dichtlippe Der hier angegebene Preis bezieht sich auf 1 Meter Länge. Wenn Sie zum Beispiel 2 Meter dieser Sicherheitskontaktleiste bestellen möchten, erhöhen Sie bitte die Artikelanzahl auf 2. Die Sicherheitskontaktleiste wird auf Ihr Maß angefertigt. Preis pro Meter. Bei dieser Sicherheitskontaktleiste handelt es sich um eine Sonderanfertigung, deshalb ist sie vom Umtausch ausgeschlossen.13,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DEHN 767711 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1609,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Leistungen werden von der Krankenkasse übernommen und wie können Versicherte davon profitieren?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Versicherte können von diesen Leistungen profitieren, indem sie ihre Gesundheit erhalten, Krankheiten frühzeitig erkennen und behandeln lassen, ohne hohe Kosten tragen zu müssen. Zudem können sie durch Präventionsmaßnahmen und Gesundheitsprogramme ihre Lebensqualität verbessern. **
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Welche Leistungen werden von der Krankenkasse übernommen und welche Kosten müssen Versicherte selbst tragen?
Die Krankenkasse übernimmt in der Regel die Kosten für ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Therapien. Versicherte müssen jedoch oft Zuzahlungen leisten, beispielsweise für Medikamente oder bestimmte Behandlungen. Zusätzliche Leistungen wie alternative Heilmethoden oder Zahnbehandlungen können von der Krankenkasse nicht oder nur teilweise übernommen werden. **
Ähnliche Suchbegriffe für Optisch
-
DEHN 767740 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE III als zusammengehörige Bauart nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen und Kategorie ""L"" für Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung.1809,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEHN 783270 Spannungsprüfer OptischKapazitiver Spannungsprüfer PHE4 nach DIN VDE 0682-411 (EN/IEC 61243-1) zum allpoligen Feststellen der Spannungsfreiheit an der Arbeitsstelle nach DIN VDE 0105-100 (EN 50110-1) in elektrischen Anlagen. Kategorie ""S"" für Schaltanlagen und Freileitungen. Auch bei Niederschlägen verwendbar. Mit optischer und akustischer Anzeige und Eigenprüfvorrichtung aller aktiven Teile inklusive Prüfspitze. Kurze Transportlänge durch abschraubbare Isolierstange mit Steckkupplung zur Handhabeverlängerung.3145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolb, Thomas: Grundlagen ambulanter LeistungenGrundlagen ambulanter Leistungen , Einführung in die Abrechnung nach EBM und verwandter GKV-Abrechnungstarife , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Kolb, Thomas~Offermanns, Matthias, Seitenzahl/Blattzahl: 232, Abbildungen: 35 Abbildungen, 12 Tabellen, Themenüberschrift: MEDICAL / Hospital Administration & Care, Keyword: AOP-Katalog; Ambulante Krankenhausbehandlung; EBM; Gesetzliche Krankenversicherung; MVZ; Medizinisches Versorgungszentrum; Vertragsarzt, Fachschema: Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 154, Höhe: 11, Gewicht: 359, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
-
Warum ist keine Totalreflexion von optisch dünn nach optisch dicht möglich?
Eine Totalreflexion tritt auf, wenn der Einfallswinkel größer ist als der kritische Winkel, der durch das Verhältnis der Brechungsindizes der beiden Medien bestimmt wird. Wenn das optisch dünne Medium in das optisch dichte Medium übergeht, ist der Brechungsindex des optisch dichten Mediums größer als der des optisch dünnen Mediums. Dadurch ist der kritische Winkel kleiner als 90 Grad und es kommt nicht zur Totalreflexion. **
-
Welche Leistungen können Versicherte in Anspruch nehmen und wie können sie von ihrer Versicherung profitieren?
Versicherte können je nach Vertrag medizinische Behandlungen, Arzneimittel, Vorsorgeuntersuchungen und Therapien in Anspruch nehmen. Sie können von ihrer Versicherung profitieren, indem sie im Krankheitsfall finanziell abgesichert sind, schneller Zugang zu medizinischer Versorgung haben und von zusätzlichen Leistungen wie Zahnbehandlungen oder Naturheilverfahren profitieren können. Zudem können Versicherte durch Bonusprogramme oder Präventionsangebote ihre Gesundheit aktiv fördern und dadurch langfristig Kosten sparen. **
-
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell?
Was ist chipTAN optisch und manuell? - Was ist chipTAN optisch und manuell? chipTAN optisch und manuell ist ein Verfahren zur Authentifizierung von Transaktionen im Online-Banking. Dabei wird dem Nutzer ein TAN-Generator zur Verfügung gestellt, der eine optische Darstellung der Transaktionsdaten erzeugt. Der Nutzer liest diese Daten ab und gibt sie manuell in das Online-Banking-System ein, um die Transaktion zu bestätigen. Dieses Verfahren bietet eine sichere Möglichkeit, Transaktionen im Online-Banking durchzuführen, da die TAN nur einmalig und spezifisch für die jeweilige Transaktion generiert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.