Domain günstig-krankenkasse.de kaufen?
Wir ziehen mit dem Projekt
günstig-krankenkasse.de um.
Sind Sie am Kauf der Domain
günstig-krankenkasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstig-krankenkasse.de kaufen?
Ist KTG obligatorisch?
Ist KTG obligatorisch? Die Krankentagegeldversicherung (KTG) ist in Deutschland nicht gesetzlich vorgeschrieben, sondern eine freiwillige Zusatzversicherung. Sie dient dazu, Einkommensverluste bei längerer Krankheit abzufedern, indem sie ein tägliches Krankentagegeld zahlt. Ob man eine KTG abschließen sollte, hängt von individuellen Faktoren wie dem eigenen Einkommen, dem Risiko von längeren Krankheitsphasen und dem vorhandenen finanziellen Polster ab. Es empfiehlt sich, die persönliche Situation sorgfältig zu prüfen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
Was bedeutet KTG in der Schweiz?
Was bedeutet KTG in der Schweiz? KTG steht in der Schweiz für das Krankenversicherungsgesetz, welches die gesetzliche Grundlage für die obligatorische Krankenversicherung bildet. Es regelt unter anderem die Leistungen, Prämien und Versicherungspflichten im Gesundheitswesen. Das KTG sorgt dafür, dass alle Personen in der Schweiz Zugang zu einer angemessenen medizinischen Versorgung haben und trägt somit zur sozialen Absicherung im Krankheitsfall bei. Es ist ein zentrales Gesetz im schweizerischen Gesundheitssystem und gewährleistet eine flächendeckende Gesundheitsversorgung für alle Bürgerinnen und Bürger. **

Ähnliche Suchbegriffe für KTG
Top-Angebote
Produkte zum Begriff KTG:
-
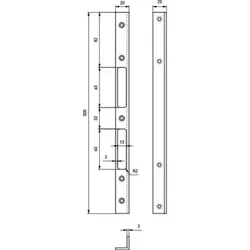
Winkelschließblech 17,20x300x20 ktg,verzinktKFV, Türrahmen-Winkelschließblech, Modell: WSB, Modellnummer: 17, Material: Stahl, Schließblechbreite: 20 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Oberfläche: hell verzinkt, Ausfräsung: mit Fallen und Riegelausschnitt, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, zweiflügelig, Vorgerichtet: für Standardanwendungen, Befestigungsart: zum Aufschrauben, Schließblechlänge: 300 mm, Schließblechstärke: 3 mm, Schließblechtiefe: 20 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Achsmaß: 10 mm, Falzluft: 4 mm10,32 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
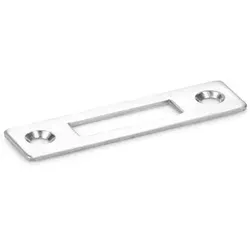
Flachschließblech Glass Fitting ktg,edelstahlGEZE Türrahmen Flachschließblech, Modell: Glass Fitting, Material: edelstahl, DIN-Richtung: DIN Links-Rechts, Schließblechausführung: kantig, Farbton: Edelstahl, Oberfläche: Matt, Ausführung: Standard, für Ganzglastüren, Befestigungsart: zum Aufschrauben, Türausprägung: Türe stumpf, Türflügelanzahl: einflügelig, zweiflügelig, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Aluminium, Kunststoff55,14 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Leistungen werden von der Krankenkasse übernommen und wie können Versicherte davon profitieren?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Versicherte können von diesen Leistungen profitieren, indem sie ihre Gesundheit erhalten, Krankheiten frühzeitig erkennen und behandeln lassen, ohne hohe Kosten tragen zu müssen. Zudem können sie durch Präventionsmaßnahmen und Gesundheitsprogramme ihre Lebensqualität verbessern. **
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Welche Leistungen werden von der Krankenkasse übernommen und welche Kosten müssen Versicherte selbst tragen?
Die Krankenkasse übernimmt in der Regel die Kosten für ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Therapien. Versicherte müssen jedoch oft Zuzahlungen leisten, beispielsweise für Medikamente oder bestimmte Behandlungen. Zusätzliche Leistungen wie alternative Heilmethoden oder Zahnbehandlungen können von der Krankenkasse nicht oder nur teilweise übernommen werden. **

Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
Welche Leistungen können Versicherte in Anspruch nehmen und wie können sie von ihrer Versicherung profitieren?
Versicherte können je nach Vertrag medizinische Behandlungen, Arzneimittel, Vorsorgeuntersuchungen und Therapien in Anspruch nehmen. Sie können von ihrer Versicherung profitieren, indem sie im Krankheitsfall finanziell abgesichert sind, schneller Zugang zu medizinischer Versorgung haben und von zusätzlichen Leistungen wie Zahnbehandlungen oder Naturheilverfahren profitieren können. Zudem können Versicherte durch Bonusprogramme oder Präventionsangebote ihre Gesundheit aktiv fördern und dadurch langfristig Kosten sparen. **
Top-Angebote
Produkte zum Begriff KTG:
-
Winkelschließblech S400,20x90x8 ktg,nickelsilberBKS Türrahmen Winkelschließblech, Modellnummer: S400, Material: stahl, Schließblechbreite: 20 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Farbton: nickelsilber, Oberfläche: lackiert, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, Befestigungsart: zum Aufschrauben, Schließblechlänge: 90 mm, Schließblechstärke: 1.5 mm, Schließblechtiefe: 8 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Kunststoff, Kunststoff, stahl, Ausführung: mit Fallenausschnitt14,64 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Winkelschließblech 15,25x250x32 ktg,verzinktKFV, Türrahmen-Winkelschließblech, Modell: WSB, Modellnummer: 15, Material: Stahl, Schließblechbreite: 25 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Oberfläche: hell verzinkt, Ausfräsung: mit Fallen und Riegelausschnitt, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, zweiflügelig, Vorgerichtet: für Standardanwendungen, Befestigungsart: zum Aufschrauben, Schließblechlänge: 250 mm, Schließblechstärke: 3 mm, Schließblechtiefe: 32 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Achsmaß: 10 mm, Falzluft: 4 mm10,32 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Winkelschließblech 17,20x300x20 ktg,verzinktKFV, Türrahmen-Winkelschließblech, Modell: WSB, Modellnummer: 17, Material: Stahl, Schließblechbreite: 20 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Oberfläche: hell verzinkt, Ausfräsung: mit Fallen und Riegelausschnitt, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, zweiflügelig, Vorgerichtet: für Standardanwendungen, Befestigungsart: zum Aufschrauben, Schließblechlänge: 300 mm, Schließblechstärke: 3 mm, Schließblechtiefe: 20 mm, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Achsmaß: 10 mm, Falzluft: 4 mm10,32 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Ist KTG obligatorisch?
Ist KTG obligatorisch? Die Krankentagegeldversicherung (KTG) ist in Deutschland nicht gesetzlich vorgeschrieben, sondern eine freiwillige Zusatzversicherung. Sie dient dazu, Einkommensverluste bei längerer Krankheit abzufedern, indem sie ein tägliches Krankentagegeld zahlt. Ob man eine KTG abschließen sollte, hängt von individuellen Faktoren wie dem eigenen Einkommen, dem Risiko von längeren Krankheitsphasen und dem vorhandenen finanziellen Polster ab. Es empfiehlt sich, die persönliche Situation sorgfältig zu prüfen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
-
Was bedeutet KTG in der Schweiz?
Was bedeutet KTG in der Schweiz? KTG steht in der Schweiz für das Krankenversicherungsgesetz, welches die gesetzliche Grundlage für die obligatorische Krankenversicherung bildet. Es regelt unter anderem die Leistungen, Prämien und Versicherungspflichten im Gesundheitswesen. Das KTG sorgt dafür, dass alle Personen in der Schweiz Zugang zu einer angemessenen medizinischen Versorgung haben und trägt somit zur sozialen Absicherung im Krankheitsfall bei. Es ist ein zentrales Gesetz im schweizerischen Gesundheitssystem und gewährleistet eine flächendeckende Gesundheitsversorgung für alle Bürgerinnen und Bürger. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Leistungen werden von der Krankenkasse übernommen und wie können Versicherte davon profitieren?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Versicherte können von diesen Leistungen profitieren, indem sie ihre Gesundheit erhalten, Krankheiten frühzeitig erkennen und behandeln lassen, ohne hohe Kosten tragen zu müssen. Zudem können sie durch Präventionsmaßnahmen und Gesundheitsprogramme ihre Lebensqualität verbessern. **
Ähnliche Suchbegriffe für KTG
-
Flachschließblech Glass Fitting ktg,edelstahlGEZE Türrahmen Flachschließblech, Modell: Glass Fitting, Material: edelstahl, DIN-Richtung: DIN Links-Rechts, Schließblechausführung: kantig, Farbton: Edelstahl, Oberfläche: Matt, Ausführung: Standard, für Ganzglastüren, Befestigungsart: zum Aufschrauben, Türausprägung: Türe stumpf, Türflügelanzahl: einflügelig, zweiflügelig, Türart: Abschlusstür, Rahmenwerkstoff: Holz, Aluminium, Kunststoff55,14 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Winkelschließblech S 141,20x500x20 ktg,silberfarbenBMH, Türrahmen-Winkelschließblech, Modellnummer: S 141, Material: Stahl, Schließblechbreite: 20 mm, Schließblechausführung: kantig, DIN-Richtung: DIN Links-Rechts, Farbton: silberfarbig, Oberfläche: lackiert, Türausprägung: Türe gefälzt, Türflügelanzahl: einflügelig, Befestigungsart: zum Aufschrauben, Schließblechlänge: 300 mm, Schließblechstärke: 3 mm, Schließblechtiefe: 20 mm, Türart: Innentüren, Rahmenwerkstoff: Holz20,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Welche Leistungen werden von der Krankenkasse übernommen und welche Kosten müssen Versicherte selbst tragen?
Die Krankenkasse übernimmt in der Regel die Kosten für ärztliche Behandlungen, Medikamente, Krankenhausaufenthalte und Therapien. Versicherte müssen jedoch oft Zuzahlungen leisten, beispielsweise für Medikamente oder bestimmte Behandlungen. Zusätzliche Leistungen wie alternative Heilmethoden oder Zahnbehandlungen können von der Krankenkasse nicht oder nur teilweise übernommen werden. **
-
Kann versicherte Person Vertrag kündigen?
Kann die versicherte Person den Vertrag kündigen? Ja, in der Regel kann die versicherte Person den Versicherungsvertrag kündigen. Dies muss schriftlich erfolgen und die Kündigungsfrist des Vertrags muss beachtet werden. Es ist wichtig, die Vertragsbedingungen zu überprüfen, um sicherzustellen, dass alle erforderlichen Schritte eingehalten werden. Bei einigen Versicherungsverträgen können jedoch bestimmte Einschränkungen oder Kosten im Falle einer vorzeitigen Kündigung gelten. Es ist ratsam, sich vor der Kündigung mit der Versicherungsgesellschaft in Verbindung zu setzen, um alle erforderlichen Informationen zu erhalten. **
-
Welche Leistungen können Versicherte in Anspruch nehmen und wie können sie von ihrer Versicherung profitieren?
Versicherte können je nach Vertrag medizinische Behandlungen, Arzneimittel, Vorsorgeuntersuchungen und Therapien in Anspruch nehmen. Sie können von ihrer Versicherung profitieren, indem sie im Krankheitsfall finanziell abgesichert sind, schneller Zugang zu medizinischer Versorgung haben und von zusätzlichen Leistungen wie Zahnbehandlungen oder Naturheilverfahren profitieren können. Zudem können Versicherte durch Bonusprogramme oder Präventionsangebote ihre Gesundheit aktiv fördern und dadurch langfristig Kosten sparen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.